


Тест средств контроля
Назначение бланка:
Аудиторская процедура HB330.3 «Тест средств контроля» предназначена для тестирования выбранных элементов в рамках определенных ранее контролей.
Источники данных:
Описание теста контроля автоматически будет заполнено из процедуры HB330.1 «Выявление средств контроля, снижающих риски существенного искажения на уровне предпосылок». Перечень элементов, отобранных для выборочного тестирования, берет информацию из процедуры HB330.2 «Отбор элементов для тестирования средств контроля».
Порядок работы с бланком:


В бланке процедуры содержатся три таблицы. Первая таблица представляет собой перечень тестов контролей, проведение которых не требовало построения выборочной совокупности. Каждому из этих тестов нужно дать оценку его операционной эффективности в колонке «Результат». Нажав на многоточие конкретной процедуры, откроется выпадающий список с вариантами ответа.
Вторая таблица содержит перечень элементов, отобранных для выборочного тестирования. Каждый из этих элементов должен быть протестирован на наличие или отсутствие искажений при применении к нему контрольных процедур. Наличие нарушений отражается выбором «Да» или «Нет» в колонке «Нарушение».
Итогом выборочного тестирования должна служить оценка его операционной эффективности, указываемая, как результат выборочного тестирования. Нажмите на многоточие в нижней части бланка, откроется выпадающий список с вариантами выбора.

Третья таблица дает оценку операционной эффективности средств контроля. Рекомендуется последовательно переходить от вопроса к вопросу, выбирая ответы «Да» или «Нет» в соответствующей колонке.
При необходимости, пользователь может прикрепить доказательства (фото, видео или скриншот) к рабочему документу на вкладке «Прикрепленные документы»
После завершения работы с бланком всю информацию необходимо сохранить. Для этого можно воспользоваться иконкой «Записать» на «Панели инструментов» сверху, клавишей «F2», либо кнопкой «ОК», в панели справа.
Настройка РД:
Для редактирования перечня результатов операционной эффективности потребуется внести изменения в методику проекта.
Внимание! Изменения методики в критически важных местах могут снять ваш проект с поддержки (Не будет доступен механизм обновления методики проекта.) Перед внесением изменений в методику настоятельно рекомендуем сделать резервную копию проекта.
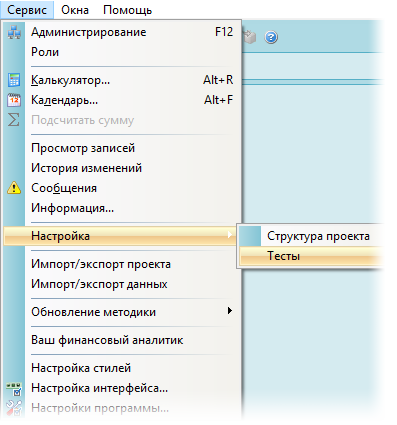
В начале следует открыть интерфейс настройки тестов методики, для этого воспользуйтесь меню: Сервис - Настройка - Тесты.
В появившемся дереве элементов раскройте: «Наименование вашего проекта» - «Выводы» - «Тест контролей».

Здесь можно отредактировать перечень результатов, используемых при заполнении этого рабочего документа.
- Новое в AuditXP
-
Проведение аудита в AuditXP
- Начало работы
-
Предварительная работа
-
Принятие аудиторского задания
- Протокол встречи
- Письмо-разрешение на обращение к предшествующему аудитору
- Возможность продолжения сотрудничества с постоянным клиентом
- Принятие решения о начале и (или) продолжении работы с клиентом
- Соблюдение Правил независимости
- Договор
- Письмо-соглашение об условиях аудиторского задания
- Соблюдение кодекса этики
- Заявление о независимости
- Идентификация клиента
-
Подготовка распорядительных документов
- Формирование аудиторской группы
- Приказ о проведении проверки и составе аудиторской группы
- Назначение лица, ответственного за проверку качества выполнения задания
- Принятие ответственности руководителем рабочей группы
- Подтверждение независимости членов аудиторской группы
- Письмо об указании ЛОКУ
- Определение ЛОКУ
-
Бухгалтерская отчетность
- 1С: 8.x (файлы excel *.xlsx)
- 1С: 8.x (файлы внешней обработки *.crd)
- 1С: 7.7 (директория базы)
- Инфо-бухгалтер (файлы excel *.xlsx)
- SAP (файлы excel *.xlsx)
- Турбо Х (файлы обработки *.crd)
- Другое (файлы excel *.xlsx)
- 1С: 8.x Ранняя версия конвертера
- Баланс
- Отчет о финансовых результатах
- Отчет об изменениях капитала c 2025
- Отчет о движении денежных средств
- Отчет о целевом использовании полученных средств
- Пояснения к балансу с 2025
- Оборотно-сальдовая ведомость
- Агрегирование строк отчетности по разделам аудита
- Сверка Агрегирования и Отчетности
- Сверка ОСВ и бух. базы
-
Первая проверка
- Запрос клиенту о предыдущем аудиторе
- Запрос к предыдущему аудитору
- Протокол проведения обзора рабочих документов и результатов обсуждения итогов аудита, проведенного предыдущим аудитором
- Остатки на начало периода
- Выборка по начальному сальдо
- Инвентаризация запасов и сверка ее результатов с количеством запасов на начало периода
- Начальное дебетовое сальдо
- Начальное кредитовое сальдо
- Анализ остатков на начало периода
-
Принятие аудиторского задания
-
Планирование
- План аудита
-
Общая стратегия и риски существенного искажения
- График работ
- Учетная политика
- Финансовые показатели
- Получение понимания деятельности организации
- Запросы на этапе планирования
-
Выявление и оценка рисков
- Бизнес-риски
- Аудиторские процедуры, выполняемые в рамках оценки рисков существенного искажения вследствие недобросовестных действий
- Оценка факторов риска недобросовестных действий
- Понимание ИТ-среды
- Общие средства контроля ИТ-процессов
- Оценка рисков существенного искажения на уровне бухгалтерской (финансовой) отчетности
- Протокол обсуждения между членами аудиторской группы риска существенного искажения
- Начальные значения и неисправленные нарушения предыдущего периода
- Существенность
- Использование работы, выполненной другими
- Использование услуг обслуживающей организацией
- Общая стратегия аудита
- Протоколы встреч и результаты, предоставляемые клиенту
-
Проведение аудита
-
Аудит показателей отчетности
-
Программы по разделам
- Нематериальные активы
- Основные средства
- Вложения во внеоборотные активы
- Финансовые вложения
- Инвестиционная недвижимость
- Материально-производственные запасы
- Товарно-материальные ценности
- Дебиторская задолженность
- Расчеты с бюджетом
- Налог на прибыль
- Налог на добавленную стоимость
- Денежные средства
- Капиталы
- Займы и кредиты
- Кредиторская задолженность
-
Программы по разделам
-
Аудит показателей отчетности